Structurer les décisions
Cadrage initial
Le premier axe de travail, appelé cadrage des cycles, consiste à définir clairement les étapes successives d’un flux industriel, du bon de commande initial à l’encaissement final. Cette vue d’ensemble permet de repérer les zones où les délais s’allongent, où les stocks se concentrent et où les sorties de trésorerie précèdent largement les entrées attendues.
Analyse fine
Le deuxième axe, analyse des décalages, met l’accent sur les différences de rythme entre flux physiques et flux financiers. En comparant les durées réelles de production, de stockage et de règlement, il devient possible d’identifier les périodes où la trésorerie se tend et celles où une marge de sécurité existe encore.
Scénarios prudents
Le troisième axe, scénarios prudents, propose de construire plusieurs hypothèses cohérentes plutôt qu’un plan unique. Chaque scénario tient compte de variations possibles de prix, de volumes ou de délais, et s’accompagne d’une lecture claire des impacts financiers potentiels, sans présenter ces projections comme des engagements.
Suivi continu
Le dernier axe, suivi dans le temps, rappelle que la cartographie des flux de trésorerie n’est utile que si elle est révisée régulièrement. Un rythme de revue adapté au secteur, à la taille du site et à la volatilité des marchés permet d’ajuster les décisions au fil des mois, en gardant une vision structurée des enjeux financiers.
Relier outils, terrain et trésorerie
Observer le cycle complet
Sur cette base, il devient possible de tester différents scénarios, par exemple un allongement des délais clients ou une hausse temporaire du coût des matières. Plutôt que de chercher un résultat précis, l’objectif est de voir comment la courbe de trésorerie réagit, où les marges de manœuvre se resserrent et quelles options existent pour lisser ces effets dans le respect des accords contractuels.
Voir la trésorerie en images
Une série d’images illustrant le lien constant entre terrain industriel, données chiffrées et décisions de trésorerie réfléchies.
Cartographier les cycles de trésorerie
Une lecture structurée des cycles de trésorerie propres aux sites de production
Au-delà des chiffres, la gestion des flux de trésorerie industriels touche à des choix très concrets: niveaux de stock acceptables, conditions de règlement négociées, cadence des investissements, organisation des arrêts de maintenance. Chacun de ces choix influence la stabilité financière et la marge de manœuvre disponible pour de futurs projets. En les reliant dans un même schéma, la démarche aide à identifier les points de levier réalistes, sans discours de performance rapide.
Dans le contexte belge, les entreprises industrielles opèrent souvent au sein de chaînes de valeur régionales, où les délais et les pratiques de paiement varient d’un acteur à l’autre. Une analyse isolée d’un seul site ne suffit donc pas toujours. En intégrant les interactions avec clients, fournisseurs, sous-traitants et partenaires financiers, cette approche offre une vision plus complète des flux. L’objectif reste constant: rendre les arbitrages plus conscients, en tenant compte de la réglementation et des contraintes contractuelles, sans présenter la moindre projection comme une certitude.
Dans une entreprise industrielle, la trésorerie ne se résume pas à un solde bancaire. Elle reflète la manière dont les matières premières entrent, sont transformées, stockées, puis quittent le site sous forme de produits finis. Entre ces étapes, des délais se glissent: délais de paiement fournisseurs, temps de production, durée de stockage, conditions de facturation, délais d’encaissement. Chacun de ces éléments influence la courbe de trésorerie, parfois plus fortement que le niveau global d’activité. Pour structurer cette réalité, la démarche proposée s’appuie sur trois axes complémentaires. Le premier consiste à cartographier les flux physiques et financiers, étape par étape, afin de visualiser où se situent les principaux décalages. Le deuxième axe vise à distinguer les flux récurrents, liés au fonctionnement quotidien, des flux exceptionnels, comme une modernisation d’équipement ou un arrêt planifié. Le troisième axe, enfin, met l’accent sur la comparaison de scénarios, à l’aide de tableaux simples qui permettent de confronter différentes hypothèses de délais, de volumes ou de prix. Cette structure ne constitue pas une méthode figée, mais un cadre de réflexion adaptable à chaque site. Elle facilite le dialogue entre direction générale, direction financière et responsables opérationnels, en offrant un langage partagé. Les décisions qui en découlent ne sont jamais présentées comme évidentes, encore moins comme des promesses de résultat. Results may vary selon les marchés, les matières premières et les conditions contractuelles, ce qui rend d’autant plus utile une vision claire des mécanismes en jeu.
Les flux de trésorerie expliqués
Rendre visibles les rythmes financiers cachés derrière la production industrielle belge.
Un flux de trésorerie industriel désigne le mouvement concret d’argent lié à la production, aux achats de matières, aux salaires et aux encaissements clients. Dans un environnement de fabrication, ces mouvements suivent rarement une courbe régulière, ils avancent par paliers, avec des pics et des creux marqués. Cette page explore ces rythmes, afin de rendre plus lisible la manière dont une usine respire financièrement. L’approche présentée repose sur une observation attentive du cycle opérationnel: commande, approvisionnement, transformation, stockage, livraison, facturation, encaissement. À chaque étape, un décalage peut apparaître entre la dépense engagée et l’argent réellement reçu. Comprendre ces décalages permet d’anticiper les moments de tension, de mieux dialoguer avec les partenaires financiers et de choisir des solutions adaptées à la réalité du terrain industriel belge. Cette lecture des flux ne cherche pas à prédire l’avenir, elle sert avant tout de cadre commun aux équipes financières et opérationnelles. Les responsables de production y trouvent un langage simple pour expliquer leurs contraintes de planning, tandis que les profils financiers disposent de repères chiffrés pour analyser les besoins de liquidité. Past performance doesn't guarantee future results, mais une cartographie claire des flux aide à préparer les décisions, plutôt qu’à les subir.
Scènes concrètes de gestion des flux
Cycle commande encaissement
Stocks et trésorerie
Comparaison de scénarios
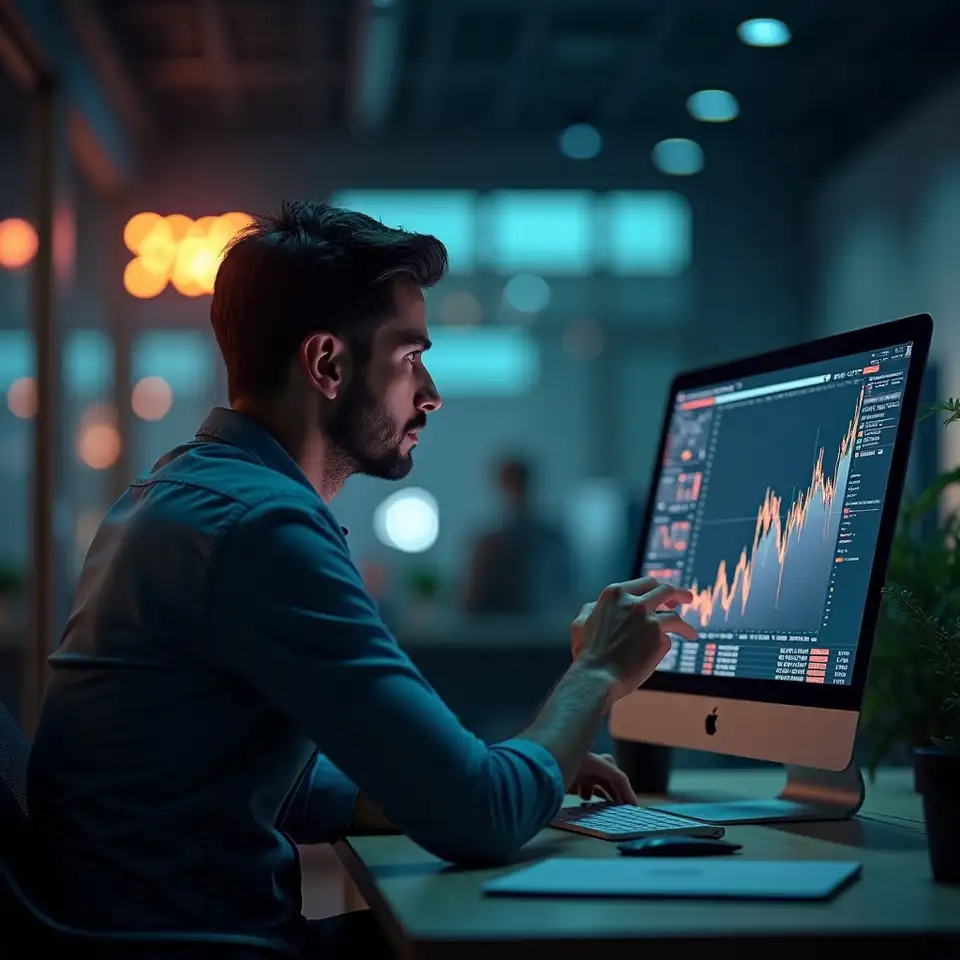
Courbe de trésorerie
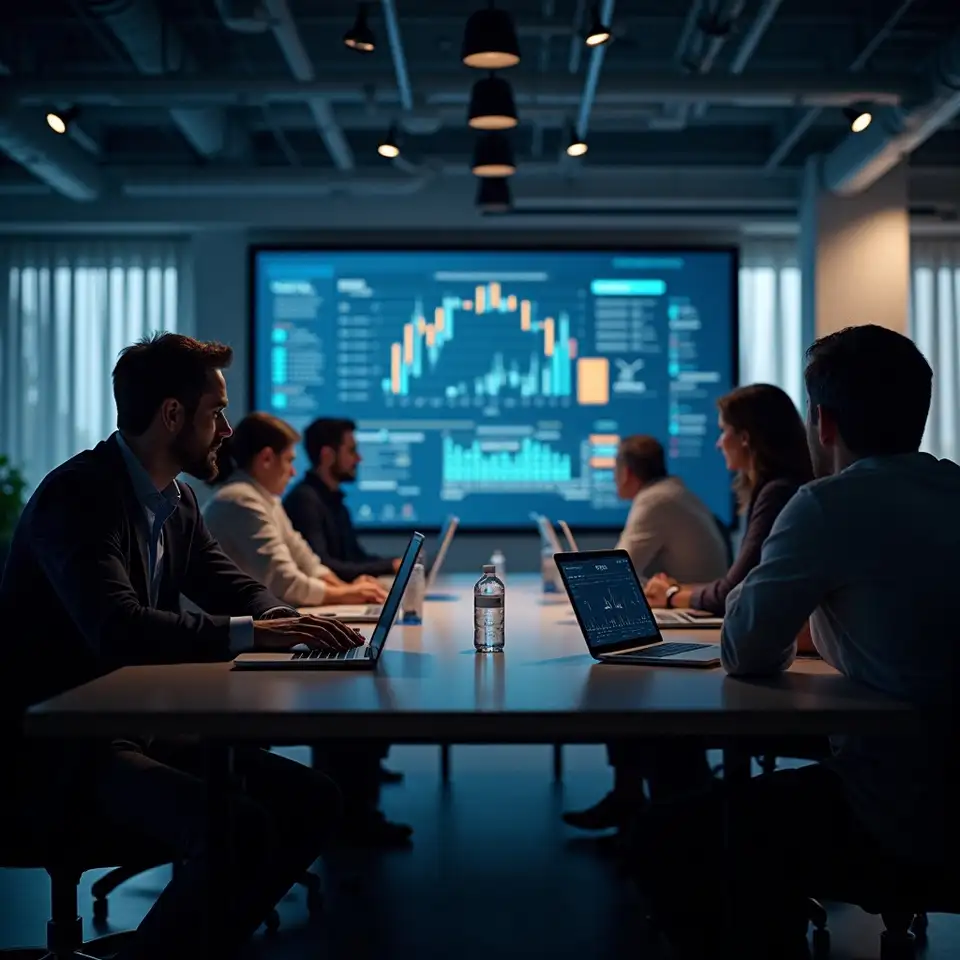
Responsable financier examinant une courbe de trésorerie sur un écran, avec mise en avant des périodes de tension et des marges de sécurité potentielles.
Rythmes de production
Site industriel belge éclairé de nuit, symbolisant la continuité de la production et les flux financiers qui se poursuivent au-delà des horaires de bureau.
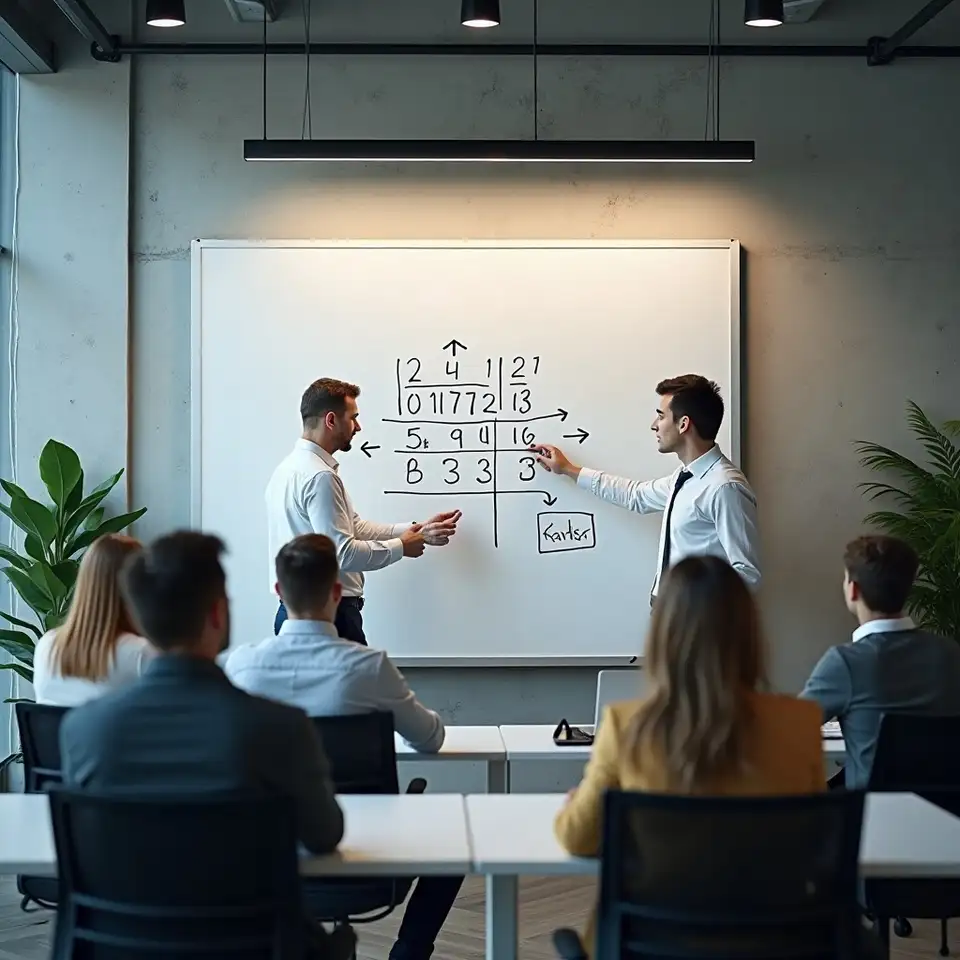
Pédagogie des flux
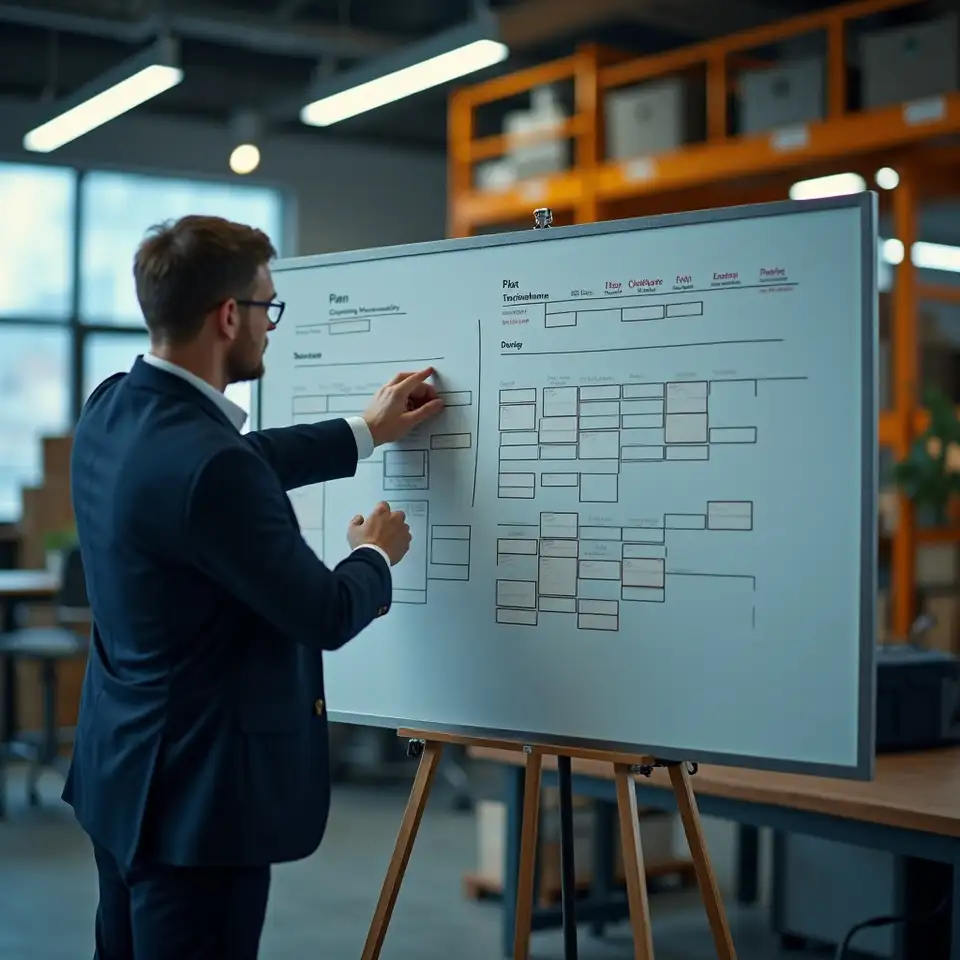
Tableau blanc couvert de flèches, chiffres et repères temporels, utilisé pour expliquer simplement la circulation de l’argent au sein d’une usine.